Deutsche Bank photoTAN
- 4,0
- Bewertung
- 1.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Wer bei der Deutschen Bank einen Auftrag im Online-Banking freigeben möchte, begegnet früher oder später der photoTAN. Ich habe mir die App als das angesehen, was sie im Alltag tatsächlich ist: kein vollständiges Banking-Programm, sondern ein zusätzliches Werkzeug für die sichere Bestätigung bestimmter Bankvorgänge. Genau diese klare Aufgabe ist ihre Stärke, kann aber auch irritieren, wenn man eine umfassende Finanz-App erwartet.
Die Anwendung stammt von der Deutsche Bank AG und gehört damit direkt zum Umfeld des Bankkontos, für das sie gedacht ist. Im Finanzbereich kommt sie auf einen Durchschnitt von 4,0 bei rund 27.000 Bewertungen und mehr als einer Million Installationen. Sie ist kostenlos erhältlich und für alle Altersgruppen freigegeben. In meinem Eindruck richtet sie sich vor allem an Menschen, die ihre Bankgeschäfte am Computer oder in einer separaten Banking-Umgebung erledigen und für die Freigabe ein zweites Gerät verwenden möchten.
Wie sich die photoTAN im Alltag anfühlt
Ich ordne hier ein, warum ich eine Freigabe-App im Bankalltag vor allem danach beurteile, ob sie einen klaren und nachvollziehbaren Kontrollmoment schafft – nicht danach, wie viele Funktionen sie bündelt. Bei photoTAN lohnt sich dabei auch der Blick auf die eigene Routine: Ein kurzer Abgleich kann nur helfen, wenn ich ihn nicht automatisch wegklicke.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion
Alle Neuigkeiten ansehen


Die Geschwindigkeit hängt stärker vom Ablauf als vom Gerät ab
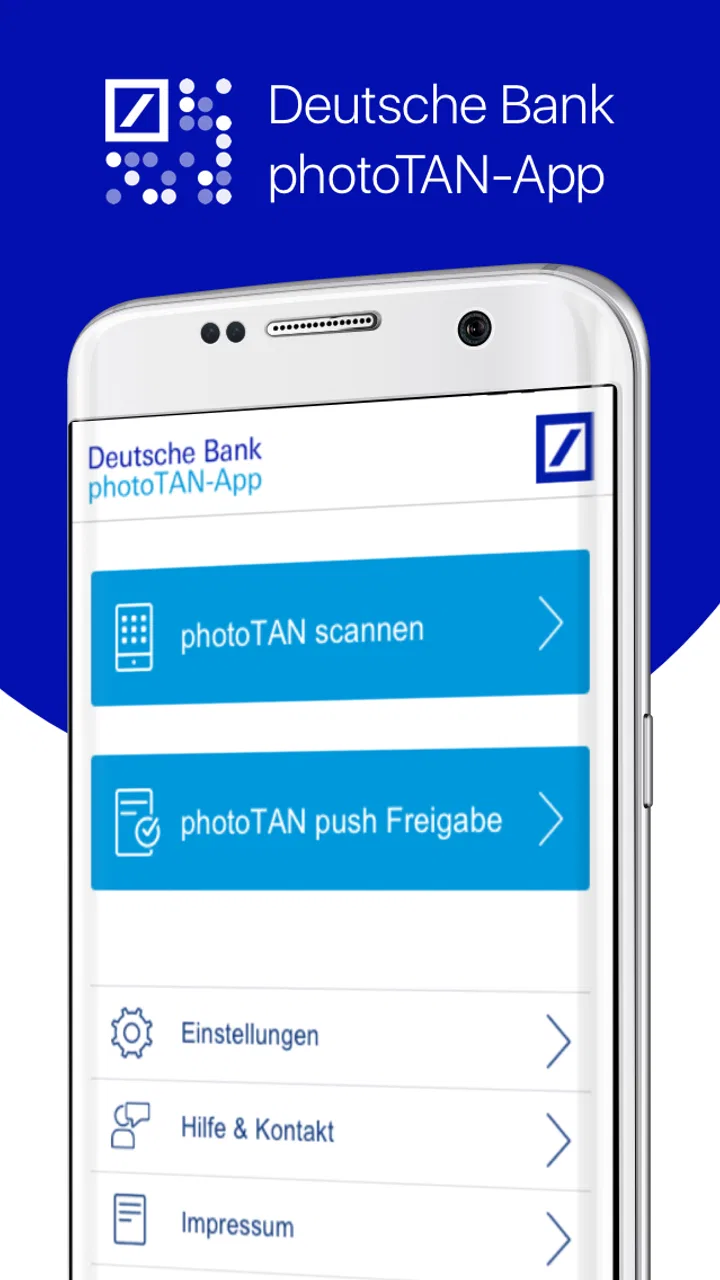
Die eigentliche Bedienung ist angenehm geradlinig: Ich öffne die App, erfasse die angezeigte photoTAN und prüfe die Angaben, bevor ich den Vorgang bestätige. Das ist kein Prozess, bei dem die Anwendung dauerhaft im Hintergrund arbeiten oder viele Menüs laden muss. Für eine einzelne Überweisung wirkt sie deshalb grundsätzlich schnell genug, solange die Ausgangsseite und die Verbindung zur Bank ebenfalls problemlos funktionieren.
Wichtig ist aber die Erwartungshaltung. Die App beschleunigt nicht jeden Schritt des Bankings. Sie ersetzt weder die Eingabe des Auftrags noch die Anmeldung beim Online-Banking. Ihr Beitrag beginnt dort, wo ein Auftrag sicher freigegeben werden soll. Wer sie als eigenständige Banking-App öffnet und dort Kontostände, Umsätze oder Überweisungsformulare sucht, wird zwangsläufig enttäuscht sein.
Ich finde den kurzen Ablauf besonders praktisch, wenn ich am Laptop arbeite. Die Bankseite bleibt auf dem großen Bildschirm geöffnet, während ich die Freigabe auf dem Smartphone erledige. Dadurch muss ich nicht zwischen mehreren Browserfenstern suchen. Der kleine zusätzliche Handgriff wirkt zunächst wie ein Umweg, wird aber schnell zu einer festen Routine.
Bei mehreren Aufträgen zählt Übersicht mehr als rohe Leistung
Im normalen Gebrauch dürfte die photoTAN kaum zu den Apps gehören, die ein modernes Smartphone spürbar fordern. Sie ist für einen kurzen, klar abgegrenzten Vorgang gedacht. Auch bei mehreren Freigaben hintereinander ist der entscheidende Faktor nicht, wie viele Menüs die App besitzt, sondern ob ich jeden angezeigten Auftrag aufmerksam mit dem Auftrag auf dem anderen Bildschirm vergleiche.
Genau hier liegt ein nicht offensichtlicher Punkt: Schnelles Bestätigen ist nicht automatisch gutes Bestätigen. Wenn ich mehrere Überweisungen nacheinander erledige, sollte ich nicht einfach jede Anzeige reflexartig freigeben. Die photoTAN ist dann am wertvollsten, wenn ich Empfänger, Betrag und die weiteren Angaben in Ruhe abgleiche. Ihre Geschwindigkeit darf nicht dazu führen, dass die Sicherheitsprüfung zur bloßen Gewohnheit wird.
Für Unternehmen oder Personen mit vielen täglichen Bankaufträgen kann dieser zusätzliche Kontrollschritt auf Dauer lästig werden. Die Anwendung ist nicht darauf ausgelegt, komplexe Zahlungsabläufe zu verwalten oder eine lange Liste von Transaktionen zu organisieren. Bei gelegentlichen privaten Überweisungen fällt das kaum ins Gewicht. Bei hohem Aufkommen wird die Qualität des gesamten Banking-Arbeitsplatzes wichtiger als die App allein.
Stabilität im entscheidenden Moment
Bei einer Freigabe ist Stabilität wichtiger als eine besonders elegante Oberfläche. Ich möchte nicht experimentieren, sondern eine Anzeige zuverlässig erfassen und den Vorgang abschließen. Die photoTAN wirkt auf diese Aufgabe konzentriert: Es gibt wenig Ablenkung und entsprechend wenige Stellen, an denen ich mich verirren könnte.
Trotzdem sollte man zwischen der App und dem gesamten Freigabeweg unterscheiden. Wenn die Banking-Sitzung abgelaufen ist, die Verbindung instabil ist oder die angezeigte Grafik nicht sauber erfasst werden kann, fühlt sich das Problem für mich zunächst wie ein Fehler der photoTAN an. Tatsächlich können mehrere Stationen beteiligt sein. Diese Unterscheidung hilft bei der Fehlersuche: Erst prüfen, ob der Auftrag auf der Bankseite noch gültig ist, dann die Erfassung erneut versuchen.
Ein hilfreicher Arbeitsablauf ist, die Bankseite und das Smartphone nicht unnötig zu wechseln. Ich lasse den Auftrag sichtbar, öffne die photoTAN bewusst und kontrolliere die Daten, statt die App schon vorher mehrfach zu starten. Das reduziert Verwirrung und macht klarer, an welcher Stelle ein Problem auftritt.
Was bei einer Unterbrechung wirklich unangenehm werden kann
Die größte praktische Schwäche solcher Freigabe-Apps zeigt sich nicht bei einer einzelnen erfolgreichen Transaktion, sondern bei einem unterbrochenen Ablauf. Ein leerer Akku, ein Gerätewechsel, eine versehentlich geschlossene Sitzung oder ein Smartphone, das gerade nicht zur Hand ist, kann den Vorgang ausbremsen. Die photoTAN ist kein Werkzeug, das ich einfach durch eine andere Funktion innerhalb derselben App ersetze.
Deshalb würde ich die Anwendung nicht erst in dem Moment einrichten, in dem eine wichtige Überweisung dringend erledigt werden muss. Der sinnvollere Zeitpunkt ist vorher, wenn ich Zeit habe, den vorgesehenen Ablauf kennenzulernen und zu prüfen, ob mein Gerät die App grundsätzlich verwenden kann. So wird aus der ersten Freigabe keine hektische Suche nach einer Lösung.
Auch bei einem neuen Smartphone sollte ich nicht davon ausgehen, dass der Wechsel automatisch erledigt ist. Die sichere Freigabe ist an den vorgesehenen Banking-Prozess gebunden. Wer sein altes Gerät verkauft, zurücksetzt oder verliert, sollte sich daher vorher um den Wechsel kümmern und nicht erst nach dem Abschalten des bisherigen Geräts.
Geräteanforderungen und die Rolle des zweiten Bildschirms
Die aktuelle Version ist 3.9.1 und setzt mindestens iOS oder Android in der Generation 9 voraus. Das ist für viele noch verwendete Geräte eine überschaubare Anforderung, schließt aber sehr alte Smartphones aus. Vor der Einrichtung würde ich deshalb zuerst prüfen, ob das eigene Gerät diese Systembasis erfüllt und ob genügend Akkureserve für den Bankvorgang vorhanden ist.
Die Anwendung ist besonders logisch, wenn ich das Online-Banking auf einem Computer oder Tablet nutze und die photoTAN auf dem Smartphone öffne. Wer alles auf nur einem kleinen Bildschirm erledigt, erlebt den Ablauf möglicherweise weniger bequem. Der Zweck des zweiten Geräts ist dann nicht so deutlich, weil ich zwischen Banking-Anwendung und Freigabe wechseln muss.
Das bedeutet nicht, dass ein Smartphone allein grundsätzlich unpraktisch sein muss. Es hängt davon ab, wie die Deutsche-Bank-Anwendung oder die Banking-Seite den Auftrag darstellt und wie leicht ich zwischen den Ansichten wechseln kann. Für mich bleibt die Kombination aus großem Bildschirm und Smartphone jedoch die übersichtlichste Variante, weil die zu bestätigenden Angaben besser nebeneinander kontrolliert werden können.
Ressourcenbedarf: unauffällig, aber nicht völlig unabhängig
Weil die photoTAN nur für kurze Freigaben geöffnet wird, erwarte ich keinen hohen laufenden Ressourcenbedarf. Sie ist keine App, die ich stundenlang benutze oder die ständig Inhalte aktualisiert. Das macht sie auch für Menschen interessant, die ihr Smartphone möglichst schlank halten möchten.
Die Einschränkung liegt eher in der Geräteumgebung. Ein sehr altes Smartphone kann trotz passender Systemversion langsamer reagieren als ein aktuelles Modell. Dazu kommen Faktoren wie ein fast voller Speicher, aggressive Energiesparregeln oder eine schwache Internetverbindung. Ich würde die Anwendung deshalb nicht allein nach dem Alter des Geräts beurteilen, sondern nach dem gesamten Zustand des Smartphones.
Ein praktischer Tipp: Wenn die Erfassung wiederholt nicht funktioniert, sollte ich nicht sofort mehrfach auf dieselbe Stelle tippen. Besser ist es, die Darstellung auf dem anderen Bildschirm zu prüfen, störende Reflexionen zu vermeiden und den Vorgang kontrolliert neu aufzurufen. Gerade bei sicherheitsrelevanten Bestätigungen ist ein ruhiger Neustart sinnvoller als hektisches Wiederholen.
Für wen die App passt und wer besser anders plant
Ich würde die photoTAN vor allem Personen empfehlen, die ein Konto bei der Deutschen Bank nutzen, ihre Aufträge regelmäßig online erledigen und mit einer getrennten Freigabe auf dem Smartphone gut zurechtkommen. Auch wer bewusst eine kleine, zweckgebundene Sicherheits-App statt einer zweiten umfassenden Banking-Oberfläche möchte, findet hier einen nachvollziehbaren Ansatz.
Weniger passend ist sie für jemanden, der eine einzige App für Kontostand, Überweisungen, Kartenverwaltung, Budgetplanung und Freigaben erwartet. Dafür ist sie nicht gedacht. Auch wer häufig ohne zweites Gerät arbeitet oder sein Smartphone nur selten griffbereit hat, sollte den zusätzlichen Ablauf vor der Nutzung realistisch einschätzen.
Im Vergleich zu einer klassischen SMS-TAN wirkt die photoTAN als modernerer, stärker auf die konkrete Auftragsfreigabe ausgerichteter Weg. Der Vorteil ist die visuelle Kontrolle des Vorgangs direkt am Smartphone. Der Nachteil ist die Abhängigkeit von der eingerichteten App und dem passenden Gerät. Eine vollständige Banking-App bietet dagegen mehr Funktionen an einem Ort, wäre aber für die reine Freigabe unnötig umfangreich.
Auch externe TAN- oder Passwort-Apps sind nicht automatisch die bessere Alternative. Sie können für mehrere Dienste praktisch sein, bringen aber ihre eigene Einrichtung und Verwaltung mit. Die photoTAN hat den Vorteil, dass sie klar auf den Deutsche-Bank-Kontext zugeschnitten ist. Wer mehrere Banken nutzt, könnte eine zentralere Lösung bequemer finden; wer hauptsächlich dieses eine Bankkonto verwendet, profitiert eher von der Spezialisierung.
Ein realistischer Überweisungsablauf
Angenommen, ich sitze am Abend am Laptop und möchte eine Rechnung überweisen. Ich gebe den Auftrag wie gewohnt auf der Banking-Seite ein und kontrolliere die Empfängerdaten. Für die Freigabe öffne ich die photoTAN auf meinem Smartphone, erfasse die angezeigte Darstellung und vergleiche die Informationen noch einmal mit dem Auftrag auf dem Laptop.
Der entscheidende Moment ist nicht das Öffnen der App, sondern der Abgleich. Wenn Betrag oder Empfänger nicht zu dem passen, was ich eingegeben habe, sollte ich nicht bestätigen. Diese zusätzliche Sichtprüfung ist der konkrete Mehrwert des Verfahrens und zugleich der Grund, warum ich die App nicht als bloße technische Pflichtübung sehe.
Wenn alles übereinstimmt, schließe ich die Freigabe ab und kehre zur Banking-Seite zurück. Falls der Vorgang nicht weitergeht, würde ich zuerst nachsehen, ob die Sitzung noch aktiv ist und ob die Verbindung funktioniert. Erst danach würde ich die App erneut öffnen. Dieser Ablauf verhindert, dass ich aus Unsicherheit einen Auftrag mehrfach anstoße.
Einrichtung, Wechsel und Wiederherstellung im Alltag
Die Einrichtung sollte ich als Teil des Bankzugangs betrachten, nicht als gewöhnlichen App-Download. Dass die Anwendung kostenlos ist, macht den Einstieg leicht, aber die eigentliche Einsatzbereitschaft hängt vom vorgesehenen Deutsche-Bank-Verfahren ab. Ich würde daher die Hinweise während der Einrichtung vollständig lesen und keine Schritte überspringen, nur weil die Oberfläche zunächst einfach wirkt.
Besonders wichtig ist die Planung beim Gerätewechsel. Wer das Smartphone ersetzt, sollte das alte Gerät nicht sofort zurücksetzen, sondern zunächst sicherstellen, dass die Freigabe auf dem neuen Gerät funktioniert. Das ist eine der Situationen, in denen eine kleine Sicherheits-App plötzlich große Bedeutung bekommt: Ohne funktionierende Bestätigung kann ein eigentlich einfacher Bankauftrag warten müssen.
Bei Verlust oder Defekt des Smartphones ist ebenfalls ein geordneter Wiederherstellungsweg nötig. Ich würde in diesem Fall nicht versuchen, die alte Installation irgendwie zu kopieren oder unkontrolliert mehrere Varianten einzurichten, sondern mich an den offiziellen Prozess der Bank halten. Die photoTAN ist gerade deshalb sicherheitsrelevant, weil ein unkomplizierter Geräte-Klon nicht das Ziel sein kann.
Mein Leistungsurteil nach der praktischen Betrachtung
Unter dem Gesichtspunkt der Geschwindigkeit erfüllt die App ihre Aufgabe ohne unnötige Komplexität. Sie ist kein schneller Ersatz für das gesamte Online-Banking, sondern ein kurzer, zusätzlicher Schritt, der bei einer einzelnen Freigabe überschaubar bleibt. Bei vielen Aufträgen hintereinander kann sich dieser Schritt summieren, doch dann ist die gewonnene Kontrolle wichtiger als maximale Bequemlichkeit.
Bei der Stabilität überzeugt mich vor allem die klare Begrenzung auf einen Zweck. Wenige Funktionen bedeuten hier weniger Ablenkung. Gleichzeitig darf man die App nicht für jede Verzögerung verantwortlich machen, weil Banking-Sitzung, Netzwerk und das verwendete Gerät ebenfalls eine Rolle spielen. Eine verlässliche Nutzung entsteht erst aus dem Zusammenspiel aller Teile.
Die Version 3.9.1 gehört zu einer Anwendung, die seit dem 7. November 2014 angeboten wird. Für mich ist das ein Hinweis darauf, dass sie als dauerhaftes Werkzeug im Bankalltag gedacht ist, nicht als kurzfristige Zusatzfunktion. Entscheidend bleibt trotzdem, ob das eigene Betriebssystem die Mindestanforderung erfüllt und ob man den Gerätewechsel rechtzeitig plant.
Mein Fazit fällt deshalb nüchtern positiv aus: Deutsche Bank photoTAN ist eine sinnvolle, kostenlose Freigabe-App für Kunden der Deutschen Bank, die Online-Aufträge bewusst über ein zweites Gerät bestätigen möchten. Sie ist schnell genug für einzelne Vorgänge, verlangt wenig laufende Aufmerksamkeit und unterstützt einen wichtigen Kontrollmoment. Wer jedoch eine komplette Finanzzentrale oder eine Lösung für viele Banken sucht, sollte sich nach einer umfassenderen Alternative umsehen.
Ich würde sie einem Freund empfehlen, wenn dieser bereits das Online-Banking der Deutschen Bank nutzt und eine klare, getrennte Bestätigungslösung braucht. Ich würde aber ebenso darauf hinweisen, die Einrichtung nicht bis zur ersten dringenden Überweisung aufzuschieben. Wer den Ablauf einmal in Ruhe vorbereitet, die Angaben bei jeder Freigabe aufmerksam vergleicht und den Wechsel auf ein neues Smartphone plant, bekommt ein unaufgeregtes Werkzeug, das genau das tut, was es im Bankalltag tun soll.
Häufig gestellte Fragen zu Deutsche Bank photoTAN
01Was ist Deutsche Bank photoTAN und wofür wird die App verwendet?
Deutsche Bank photoTAN ist eine Sicherheits-App, mit der Sie bestimmte Vorgänge im Deutsche-Bank-Onlinebanking und in der Banking-App bestätigen. Dazu gehören beispielsweise Überweisungen, Änderungen persönlicher Einstellungen oder die Anmeldung an einem geschützten Banking-Zugang. Die App liest einen farbigen Mosaik-Code ein und zeigt anschließend die relevanten Auftragsdaten zur Kontrolle an, bevor Sie die Freigabe erteilen.
02Wie wird Deutsche Bank photoTAN eingerichtet und aktiviert?
Für die Einrichtung benötigen Sie in der Regel einen gültigen Deutsche-Bank-Zugang sowie die von der Bank bereitgestellten Aktivierungsdaten. Nach der Installation führen Sie die angezeigten Schritte aus und koppeln die App mit Ihrem Konto. Je nach Verfahren kann dafür ein Aktivierungsbrief, ein bereits aktiviertes Gerät oder ein anderer Freischaltweg erforderlich sein. Halten Sie Ihre Bankunterlagen bereit und folgen Sie ausschließlich den offiziellen Anweisungen.
03Kann ich photoTAN auch ohne Internetverbindung nutzen?
Die photoTAN-App kann den angezeigten Grafikcode normalerweise direkt über die Kamera erfassen, ohne dass während des Scanvorgangs eine klassische Internetverbindung erforderlich ist. Für die vollständige Einrichtung, bestimmte Aktualisierungen oder die Kommunikation mit den Bankdiensten kann jedoch eine Verbindung notwendig sein. Außerdem sollten Sie die App regelmäßig aktualisieren und sicherstellen, dass Datum, Uhrzeit und Betriebssystem Ihres Smartphones korrekt eingestellt sind.
04Wie sicher ist Deutsche Bank photoTAN und worauf sollte ich achten?
Das photoTAN-Verfahren bietet eine zusätzliche Sicherheitsstufe, weil der Auftrag auf einem separaten, registrierten Gerät bestätigt werden kann. Prüfen Sie vor jeder Freigabe sorgfältig Empfänger, Betrag und weitere angezeigte Daten. Bestätigen Sie niemals einen Vorgang, den Sie nicht selbst gestartet haben. Installieren Sie die App nur aus offiziellen App-Stores, schützen Sie Ihr Smartphone mit einer Bildschirmsperre und geben Sie Aktivierungs- oder Zugangsdaten nicht weiter.
05Was kann ich tun, wenn mein Smartphone verloren geht, gewechselt wird oder photoTAN nicht funktioniert?
Wenn Ihr Smartphone verloren geht oder gestohlen wurde, sollten Sie das photoTAN-Gerät möglichst sofort über die offiziellen Deutsche-Bank-Kanäle sperren oder entfernen lassen. Beim Gerätewechsel ist häufig eine erneute Aktivierung erforderlich. Funktioniert der Scan nicht, helfen meist eine saubere Kameralinse, ausreichende Beleuchtung, ein größer angezeigter Code und die aktuelle App-Version. Bei anhaltenden Problemen wenden Sie sich direkt an den Deutsche-Bank-Kundenservice.
Vorteile
- Hohe Sicherheit durch TAN-Freigabe per separater photoTAN-App.
- Funktioniert auch ohne SMS-Empfang oder Mobilfunkvertrag.
- Freigaben lassen sich direkt in der App prüfen und bestätigen.
- Unterstützt mehrere Deutsche-Bank-Zugänge auf einem Gerät.
- Die Aktivierung ist mit verständlichen Schritten gut dokumentiert.
Nachteile
- Nur für Kunden der Deutschen Bank und kompatible Banking-Zugänge nutzbar.
- Ein Gerätewechsel erfordert meist eine erneute Registrierung der photoTAN.
- Ohne aktivierte Push-Funktion müssen Grafiken manuell gescannt werden.
- Bei leerem Akku oder defektem Smartphone ist keine Freigabe möglich.
- Die App bietet kaum zusätzliche Funktionen außerhalb der TAN-Bestätigung.

Deutsche Bank photoTAN
Galerie